下降趋势中的中级反弹:半导体与存储板块迎来阶段性修复窗口
全球权益策略专题 · 基于缠论日线结构的跨市场研判:SOXX / DRAM / QQQ / 科创 50 / 上证指数
投资要点
反弹窗口至 12 月中旬;中期下行趋势未改
我们判断,11 月下旬起全球科技资产将展开一轮日线级别的中级反弹,其中半导体(SOXX)与存储(DRAM)弹性最高,A 股与纳斯达克 100 同步修复,窗口预计延续至 12 月中旬前后。该反弹属于下降趋势中的技术性修复,而非趋势反转;反弹结束后,各标的大概率重回下行通道并跌破本轮低点区域。
结构面:超跌后的修复条件已经具备
五个标的在日线及以上级别仍处于非背驰的下跌结构,中期方向偏空;但价格已运行至下方强支撑区域,1–4 小时级别普遍出现明确的背驰结构,构成日线级别反弹的技术基础。
情绪面:抛售接近阶段性极值
11 月初半导体指数录得历史第二大单日跌幅,恐惧贪婪指数处于"极度恐惧"区间,存储板块股价与产业价格出现明显背离。悲观情绪的集中释放,为短期反弹提供了空间。
宏观面:紧缩约束压制中期估值
美国通胀粘性超预期,10 年期美债收益率重回 5%,市场对 12 月加息定价显著升温;叠加 AI 资本开支可持续性受到质疑,科技资产估值中枢仍面临下修压力,反弹高度受限。
| 标的 | 最新价 | 反弹路径(至 12 月中旬前后) | 反弹空间 | 反弹后的下行目标 | 相对最新价 |
|---|---|---|---|---|---|
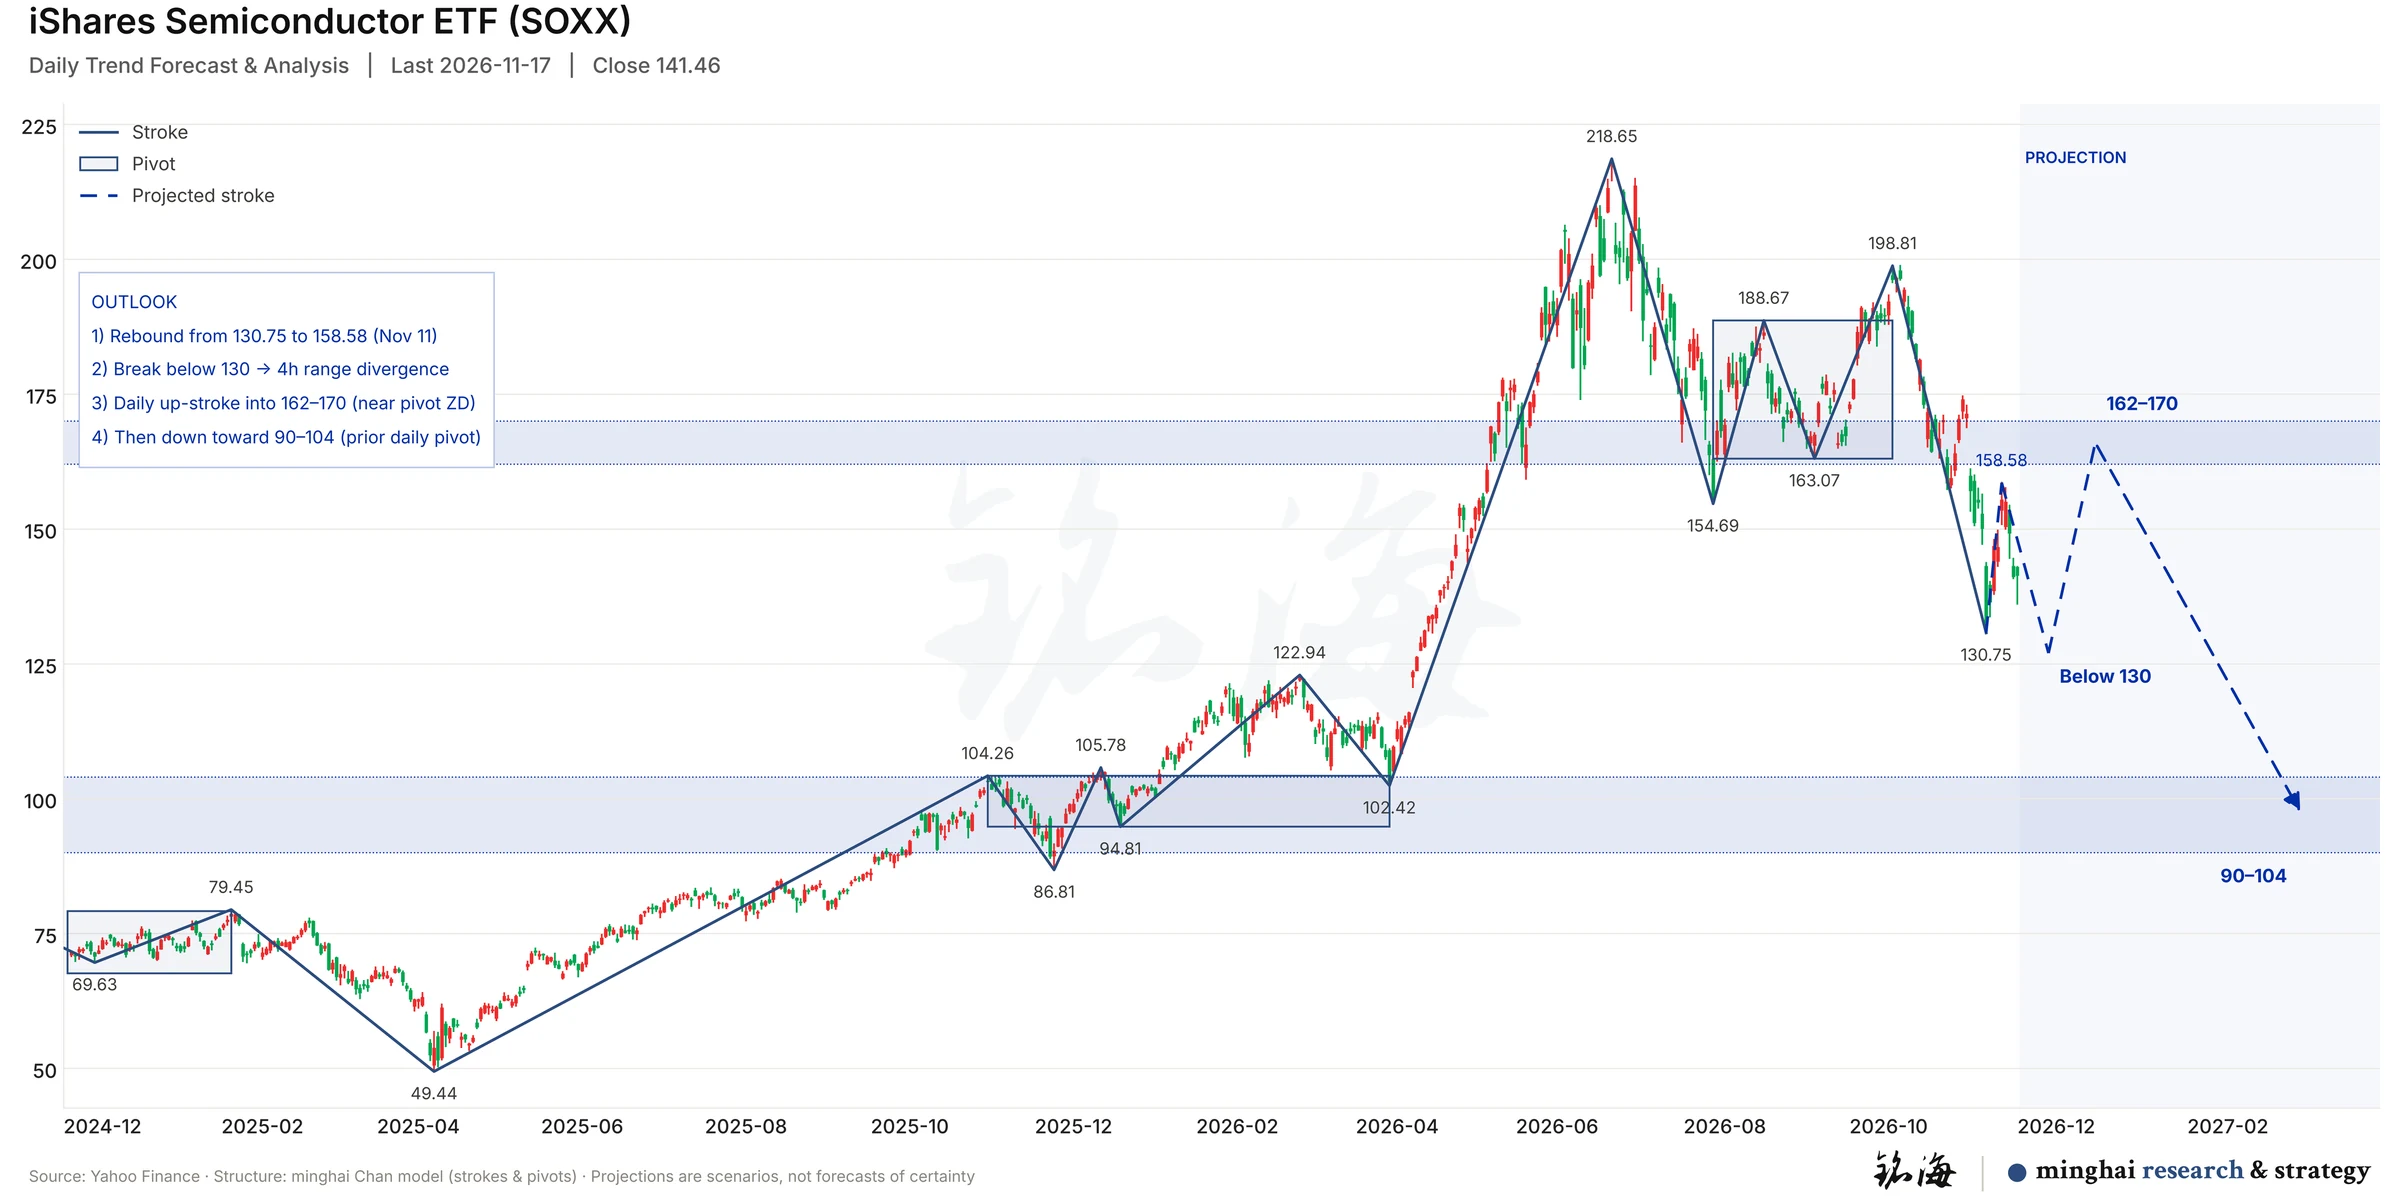
| SOXX 半导体 | 141.46 | 短线下探 130 下方形成 4h 盘整背驰,随后日线一笔反弹至 162–170(中枢下沿) | 约 +17% | 90–104(前一日线中枢) | 约 −31% |
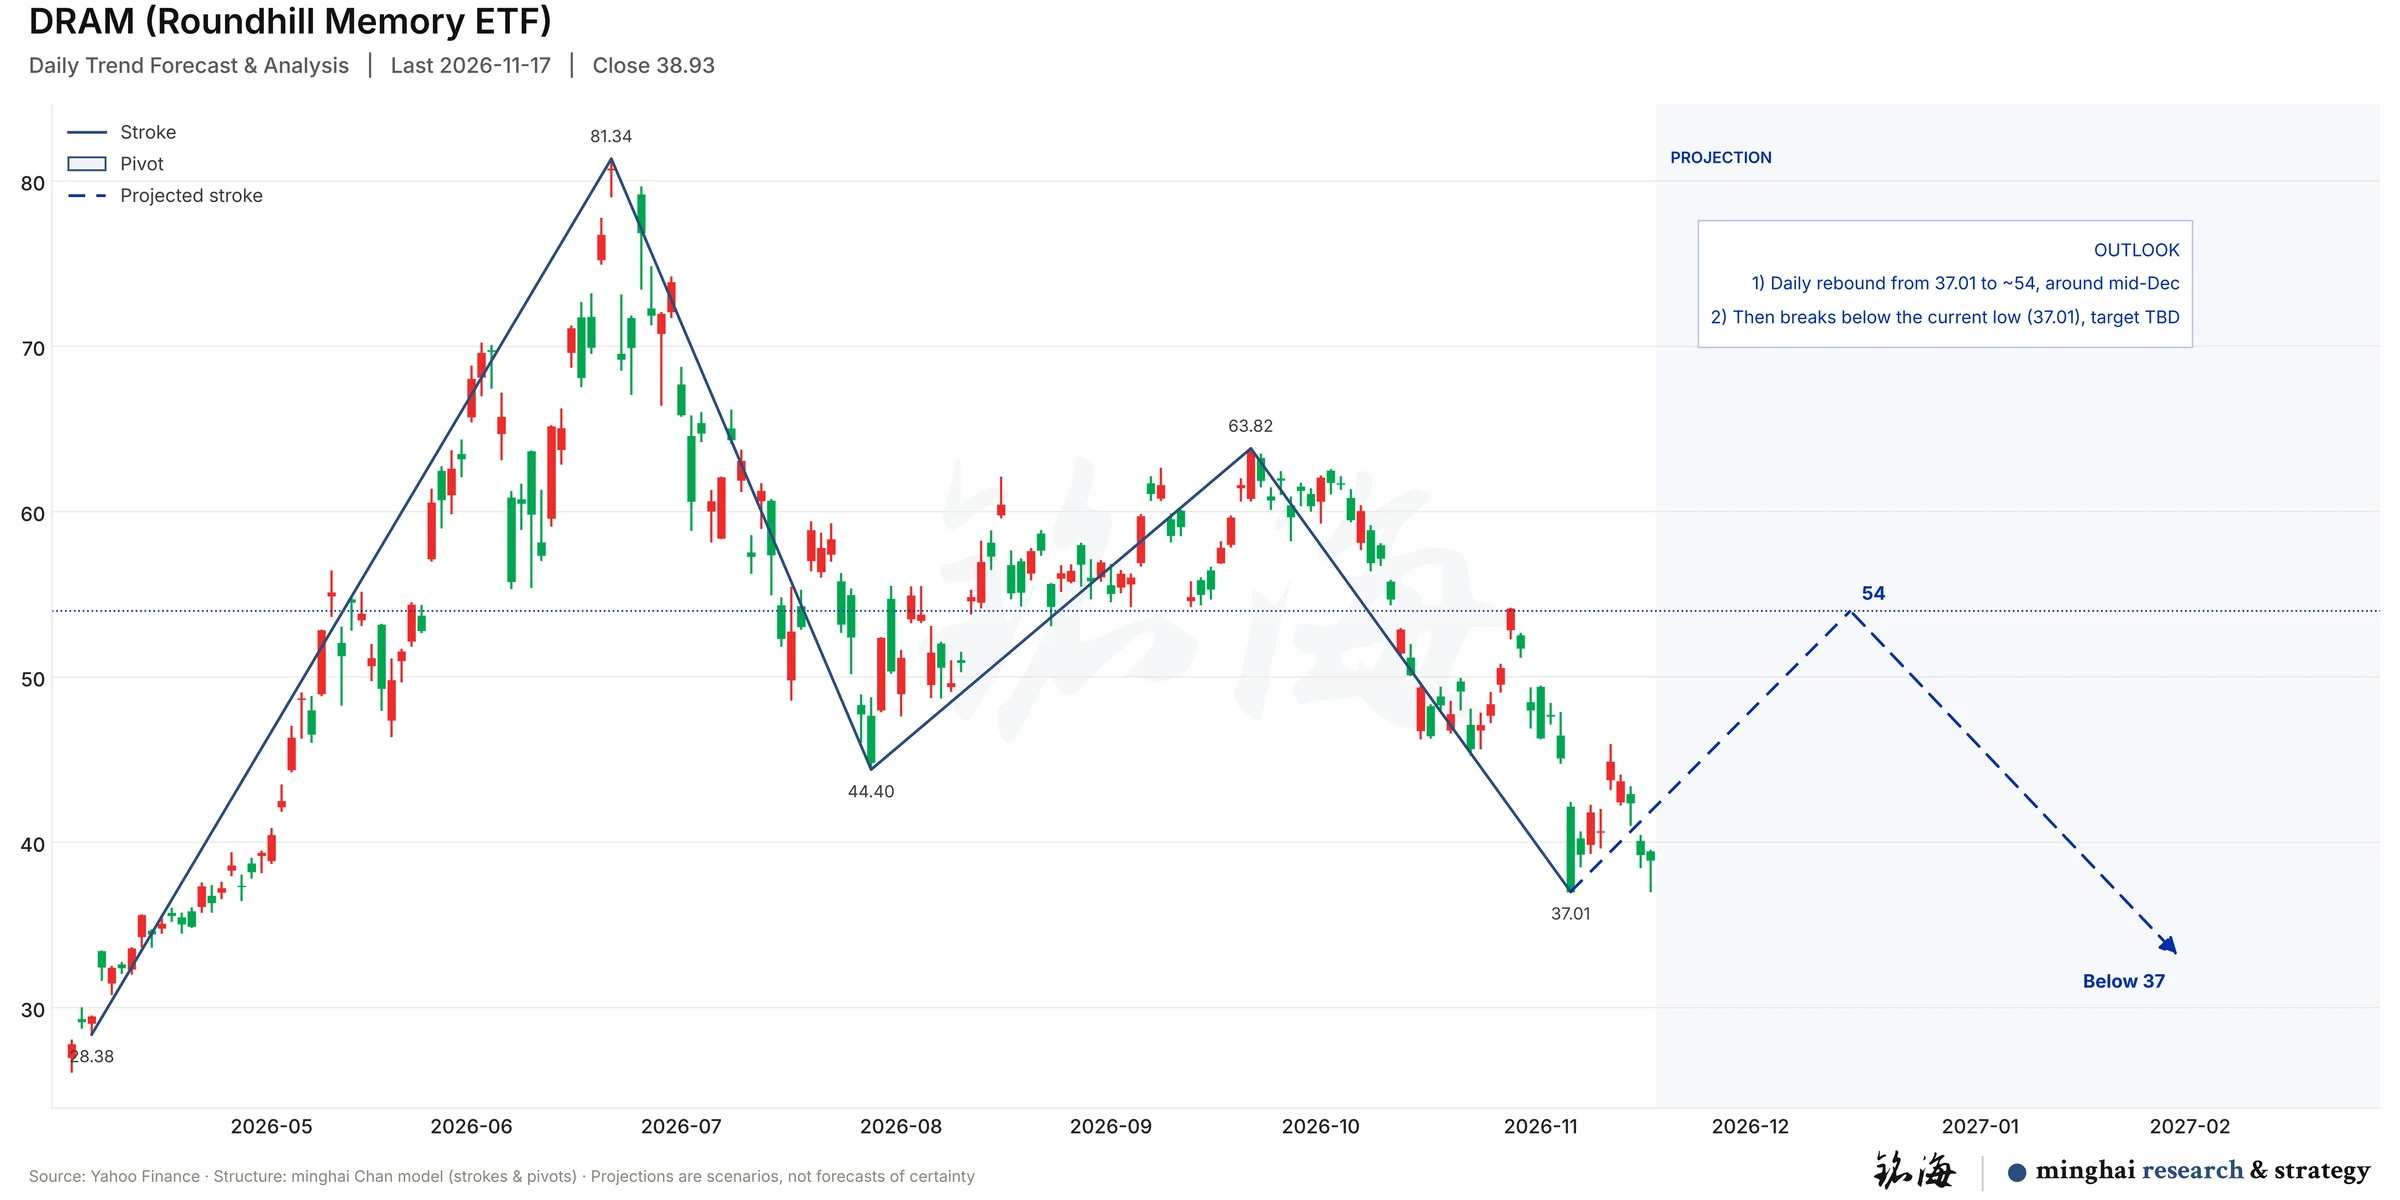
| DRAM 存储 | 38.93 | 日线反弹至约 54 | 约 +39% | 跌破 37.01 前低 | −5% 以下 |
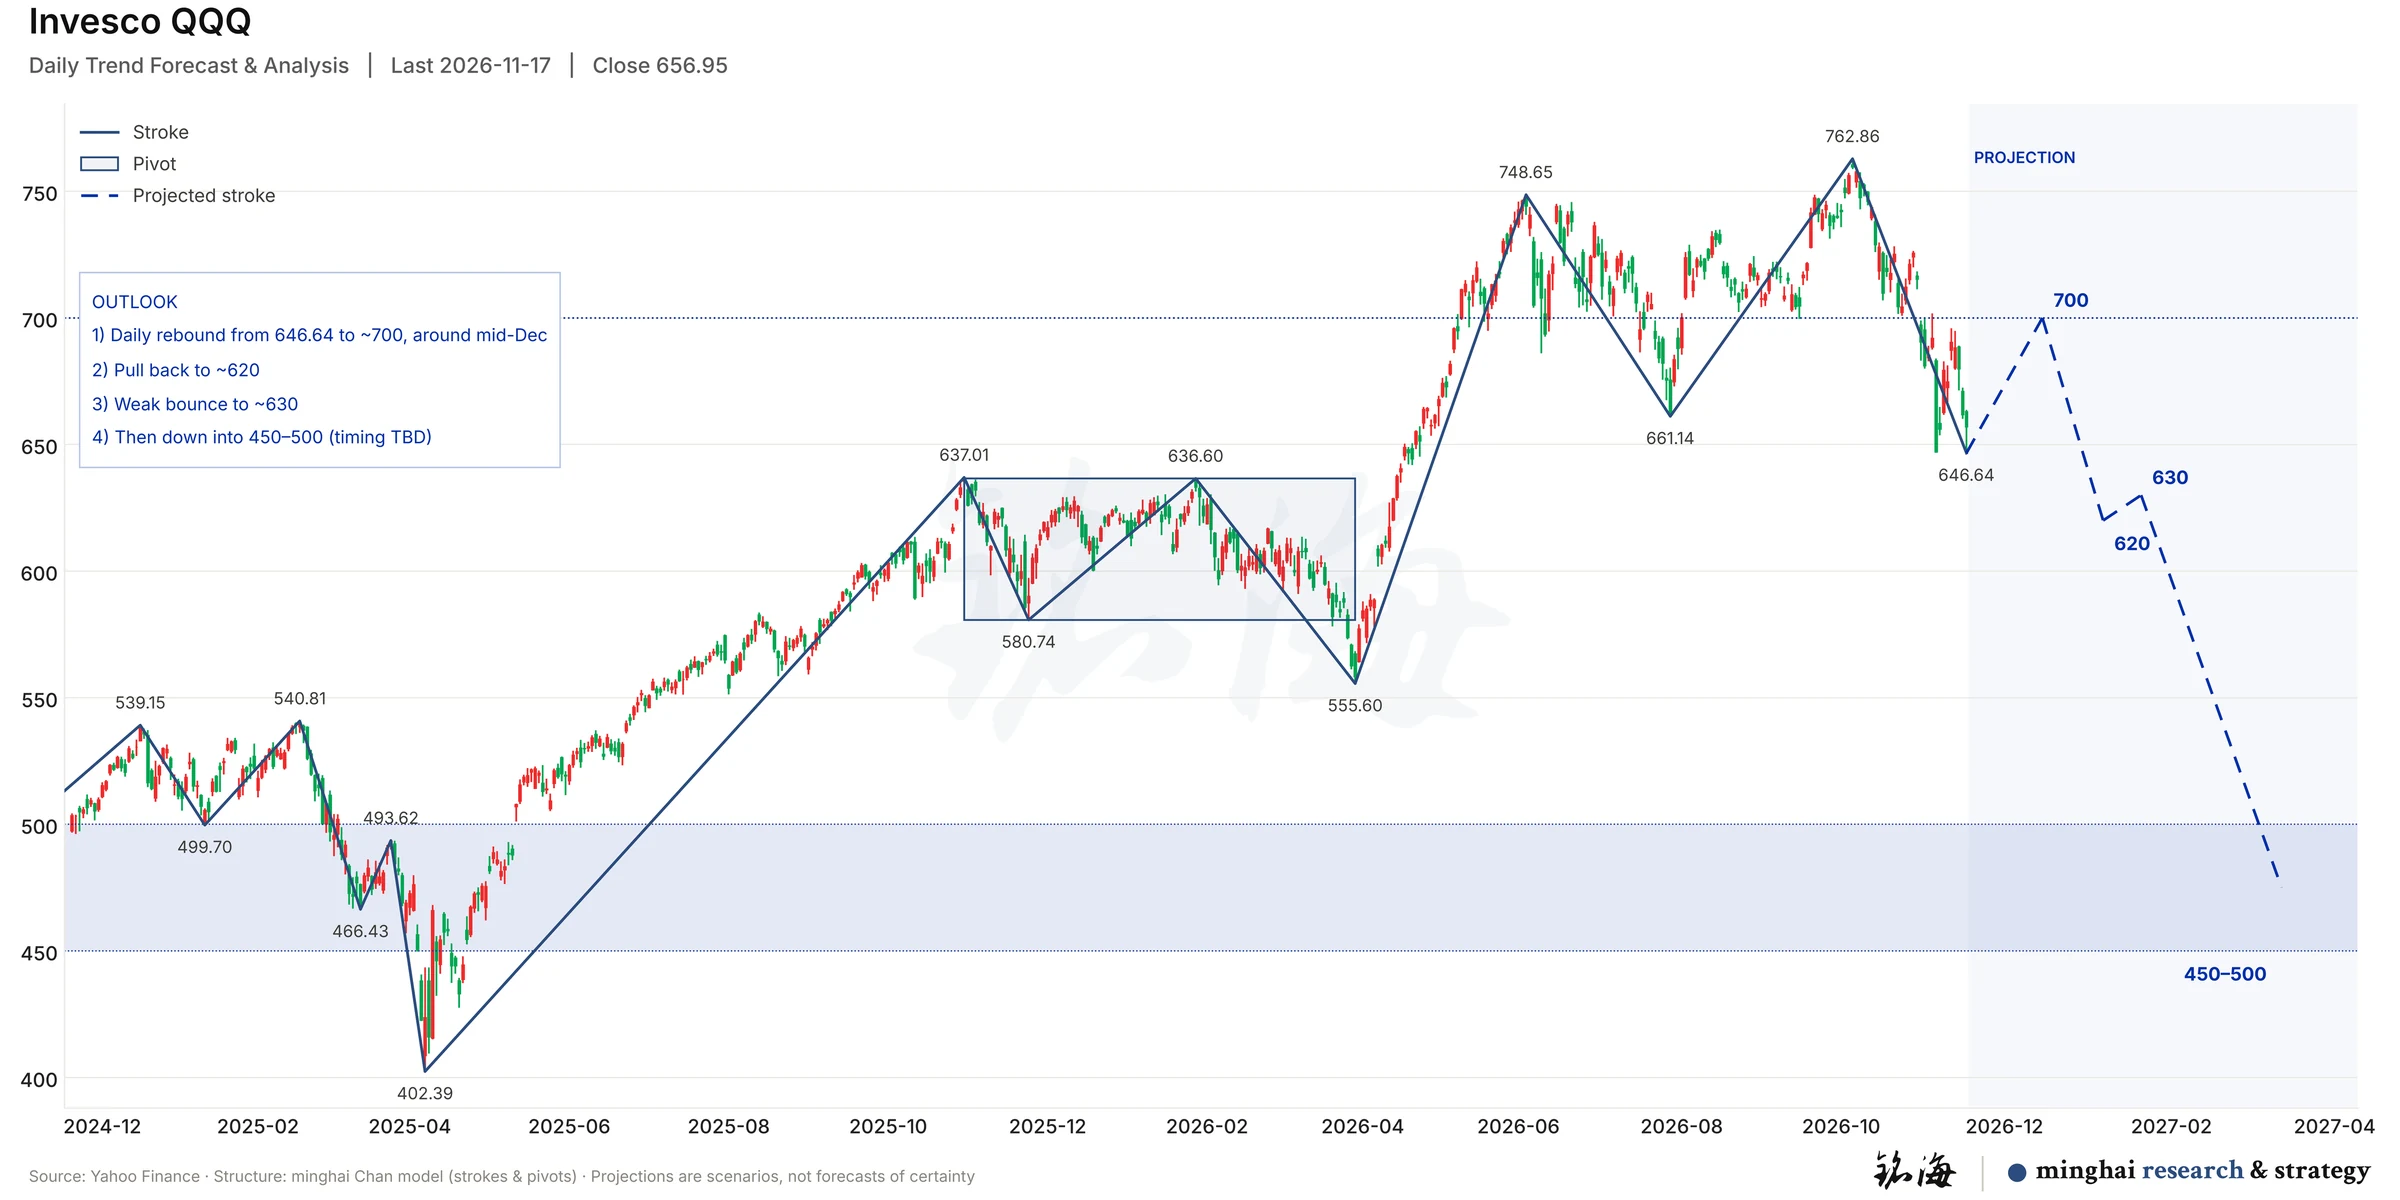
| QQQ 纳指 100 | 656.95 | 反弹至约 700 | 约 +7% | 620 → 630 → 450–500 | 约 −28% |
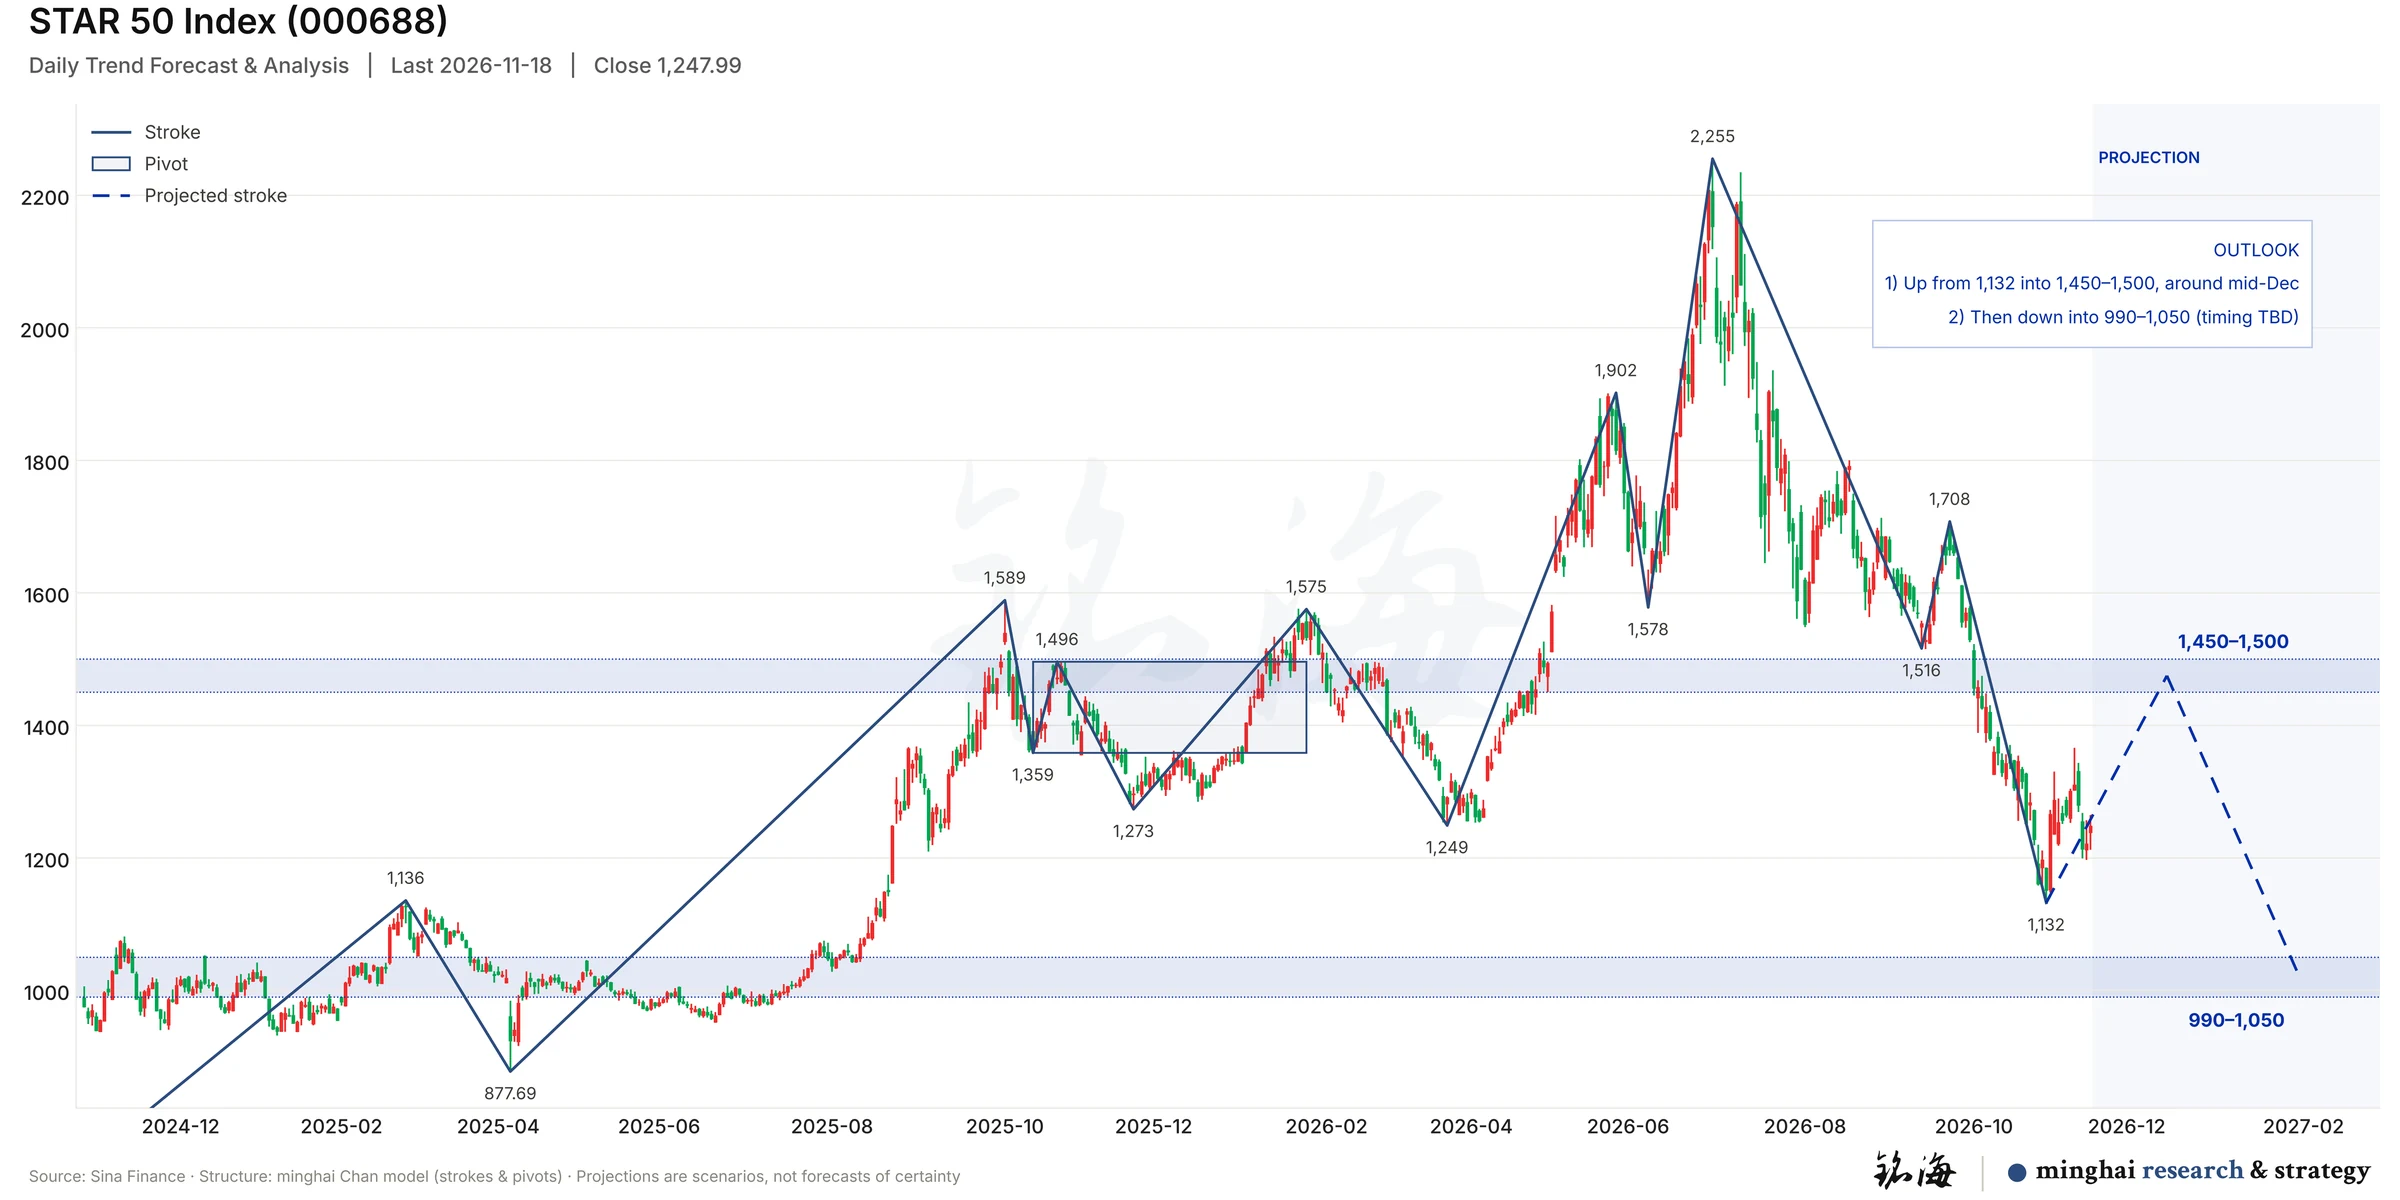
| 科创 50 | 1,247.99 | 反弹至 1,450–1,500 | 约 +18% | 990–1,050 | 约 −18% |
| 上证指数 | 3,587.83 | 日线一笔反弹至约 3,816(前中枢下沿) | 约 +6% | 约 3,440 | 约 −4% |
注:反弹空间按最新价至目标区间中点测算;若 SOXX 先下探至 130 再启动,自 130 起算反弹空间约 +28%。下行阶段的时间节点尚未确定。最新价:A 股为 11 月 18 日收盘,美股为 11 月 17 日收盘。
宏观环境
紧缩周期重启,利率约束成为科技估值的核心压制
美国:通胀粘性迫使美联储转向紧缩
- 政策路径转鹰。美联储于 9 月重启加息,10 月 28 日以 10:2 维持联邦基金利率 3.75%–4.00% 不变,两位反对票均主张再加息 25bp。
- 通胀超预期。10 月 CPI 环比上涨 0.4%,高于市场预期的 0.3%,核心通胀连续三个月维持坚挺;2 年期美债收益率单日上行约 20bp。
- 长端利率重回 5%。10 年期美债收益率回到 5% 关口,CME FedWatch 显示 12 月加息概率一度升至约 90%。
- 含义:在无风险利率高企、紧缩预期升温的环境下,高估值成长资产的贴现压力难以缓解,构成我们维持"中期下行"判断的宏观基础。
中国:供强需弱,资金转向防御
- 内需偏弱。10 月规模以上工业增加值同比增长 4.8%,社会消费品零售总额同比仅增长 0.4%;统计局表述为"国内供强需弱仍较突出"。
- 风格防御化。11 月 16 日上证指数收跌 0.87% 至 3,602.57,科创 50 单日下跌 5.16%;半导体、存储芯片板块领跌,银行、高股息等防御板块逆势走强。
- 外部联动。A 股科技链条与海外半导体同向承压,海外科技股的修复节奏将直接影响科创 50 的反弹弹性。
- 含义:A 股缺乏内需层面的强驱动,指数层面更可能是"超跌修复 + 区间震荡",上证反弹空间有限,科创 50 弹性主要来自海外科技情绪的修复。
行业与情绪
AI 交易去杠杆:基本面与股价阶段性背离,情绪处于极值区间
半导体:资本开支预期下修引发集中抛售
- 导火索:英特尔 10 月 29 日下调 PC 出货指引(2026 年约 −12%),股价单日下跌 28.6%。
- 抛售烈度:11 月 5 日费城半导体指数单日下跌 12.25%,为 2020 年 3 月以来最大单日跌幅、历史第二;当周 SOXX 下跌约 23%。设备与存储跌幅居前,市场定价的是资本开支放缓,而非当期订单下滑。
- 规模:10 月 6 日至 11 月 14 日,美股上市芯片与存储公司市值合计蒸发约 3.7 万亿美元。
- 治理冲击:11 月 12 日英伟达宣布黄仁勋辞去总裁、CEO 及董事职务,CFO Colette Kress 出任临时 CEO;公司第三财季业绩于 11 月 17 日盘后发布,是反弹能否启动的关键验证。
存储:产业景气与股价出现背离
- 股价:10 月 29 日至 11 月 6 日,SK 海力士、三星电子、美光分别下跌约 25.8%、18.7%、26.1%。
- 基本面:同期产业数据显示存储价格仍在上行,三季度全球 DRAM 收入接近 2,000 亿美元、同比增长 369%。
- 边际变化:10 月通用型 NAND 价格 21 个月来首次停涨,DDR4 现货价格小幅回落,显示景气斜率趋于放缓。
情绪:恐慌已充分释放
- CNN 恐惧贪婪指数 11 月初读数约 20.5,处于"极度恐惧"区间并持续数周。
- 综合判断:短期抛压释放充分、产业基本面尚未证伪,构成"超跌—修复"的交易窗口;但景气斜率放缓与紧缩约束决定了修复的上限。
分析框架
结构研判方法:以级别联立确认反弹的起点与高度
趋势定位(日线及以上)
以缠论笔、线段与中枢刻画走势结构。五个标的当前均处于日线下跌线段中,且尚未形成日线级别的背驰,意味着中期下跌趋势尚未完成,任何反弹首先按"下跌中的反弹"定性。
反弹触发(1–4 小时)
次级别(1–4 小时)在支撑区域出现明确背驰,是日线级别反弹启动的必要条件。目前该条件在五个标的上普遍成立。
目标测算
反弹高度优先参考上方日线中枢的下沿(如上证 3,816、SOXX 162–170),下跌目标参考前一日线中枢或前低区域(如 SOXX 90–104、QQQ 450–500)。
失效条件
若价格在支撑区域继续创新低且次级别背驰被破坏(低点之后未能形成有效底分型与反弹笔),则反弹判断失效,下跌趋势延续,需重新评估结构。
图中实线为已完成的笔与中枢;虚线、横向区间为情景推演,时间节点为大致估计。
标的分析 · 半导体 · SOXX
先完成 4 小时级别背驰,再展开日线反弹至 162–170
结构定位
上涨线段 49.44 → 218.65 已结束,当前运行于下跌线段中,内部形成日线中枢 188.67 / 163.07(7–10 月)。最近一笔自 198.81 下跌至 130.75,11 月 11 日反抽至 158.58 后回落。
情景路径
短线预计下探 130 下方,于 4 小时级别形成盘整背驰后完成筑底;随后日线上涨一笔,目标 162–170,即中枢下沿附近,时间窗口在 12 月中旬前后。
中期展望
反弹结束后延续下跌趋势,下行目标 90–104,对应前一日线中枢(104.26 / 94.81),较最新价约 −31%。
关键点位
| 价位 | 属性 | 含义 |
|---|---|---|
| 188.67 | 压力 | 日线中枢上沿;收复意味着结构转强 |
| 162–170 | 反弹目标 | 中枢下沿附近,日线反弹一笔的首要目标区 |
| 158.58 | 阻力 | 11 月 11 日反抽高点,突破确认日线反弹展开 |
| 130.75 / 130 | 关键支撑 | 本轮低点;下探后需 4h 盘整背驰确认筑底 |
| 104.26 / 94.81 | 中期目标 | 前一日线中枢,对应下行目标 90–104 |
标的分析 · 存储 · DRAM
反弹弹性居首,目标约 54;反弹后下破 37.01 前低
结构定位
DRAM 于 2026 年 4 月上市,样本较短,日线尚未形成中枢。上涨笔 28.38 → 81.34 之后,出现 81.34 → 44.40 与 63.82 → 37.01 两段下跌笔,高点逐级下移。
情景路径
自 37.01 展开日线级别反弹,目标约 54,对应约 +39% 的空间,为本报告覆盖标的中弹性最高者,与存储个股超跌幅度相匹配。
中期展望
反弹结束后重回下行,跌破 37.01 前低;在产业价格斜率放缓的背景下,具体下行目标待结构进一步明确。
关键点位
| 价位 | 属性 | 含义 |
|---|---|---|
| 63.82 | 压力 | 9 月反弹高点,高于此位置反弹性质需重估 |
| ~54 | 反弹目标 | 日线反弹一笔目标,约 +39% |
| 44.40 | 支撑转阻力 | 7 月低点,反弹途中的第一阻力 |
| 37.01 | 关键支撑 | 本轮低点;反弹后跌破即确认下行延续 |
标的分析 · 美股指数 · QQQ
反弹至约 700 后分段回落,中期目标 450–500
结构定位
上涨线段自 402.39(2025 年 4 月)运行至 762.86(2026 年 10 月),内部日线中枢 636.60 / 580.74。最近一笔自 762.86 回落至 646.64。
情景路径
12 月中旬前后反弹至约 700;随后回落至约 620,再弱势反抽至约 630,反抽力度弱于前段,预示下跌延续。
中期展望
下行目标 450–500,接近 2025 年 2–4 月下跌段的成交密集区(499.70 / 466.43),较最新价约 −28%。
关键点位
| 价位 | 属性 | 含义 |
|---|---|---|
| 762.86 | 前高 | 10 月高点,上涨线段终点 |
| ~700 | 反弹目标 | 日线反弹目标,约 +7% |
| 661.14 / 646.64 | 支撑 | 7 月低点与本轮低点 |
| 620 / 630 | 回落与反抽 | 反弹后的回落低点与弱反抽高点 |
| 636.60 / 580.74 | 日线中枢 | 上涨线段内的中枢区间 |
| 450–500 | 中期目标 | 2025 年 2–4 月下跌段区间 |
标的分析 · A 股 · 科创 50
反弹至 1,450–1,500,中期目标 990–1,050
结构定位
上涨线段 1,249 → 2,255(2026 年 3–7 月)结束后进入下跌线段;最近一笔自 1,708 下跌至 1,132(11 月 3 日),随后修复至 1,250 附近。
情景路径
自 1,132 展开反弹,目标 1,450–1,500,接近上一日线中枢(1,496 / 1,359)上沿,时间窗口在 12 月中旬前后;弹性取决于海外半导体修复节奏。
中期展望
反弹结束后下行至 990–1,050,较最新价约 −18%,时间节点待定。
关键点位
| 价位 | 属性 | 含义 |
|---|---|---|
| 1,708 | 前高 | 9 月反弹高点 |
| 1,496 / 1,359 | 日线中枢 | 上一日线中枢区间 |
| 1,450–1,500 | 反弹目标 | 接近中枢上沿,约 +18% |
| 1,249 | 支撑 | 3 月低点,上涨线段起点 |
| 1,132 | 关键支撑 | 本轮低点(11 月 3 日) |
| 990–1,050 | 中期目标 | 反弹结束后的下行目标区间 |
标的分析 · A 股 · 上证指数
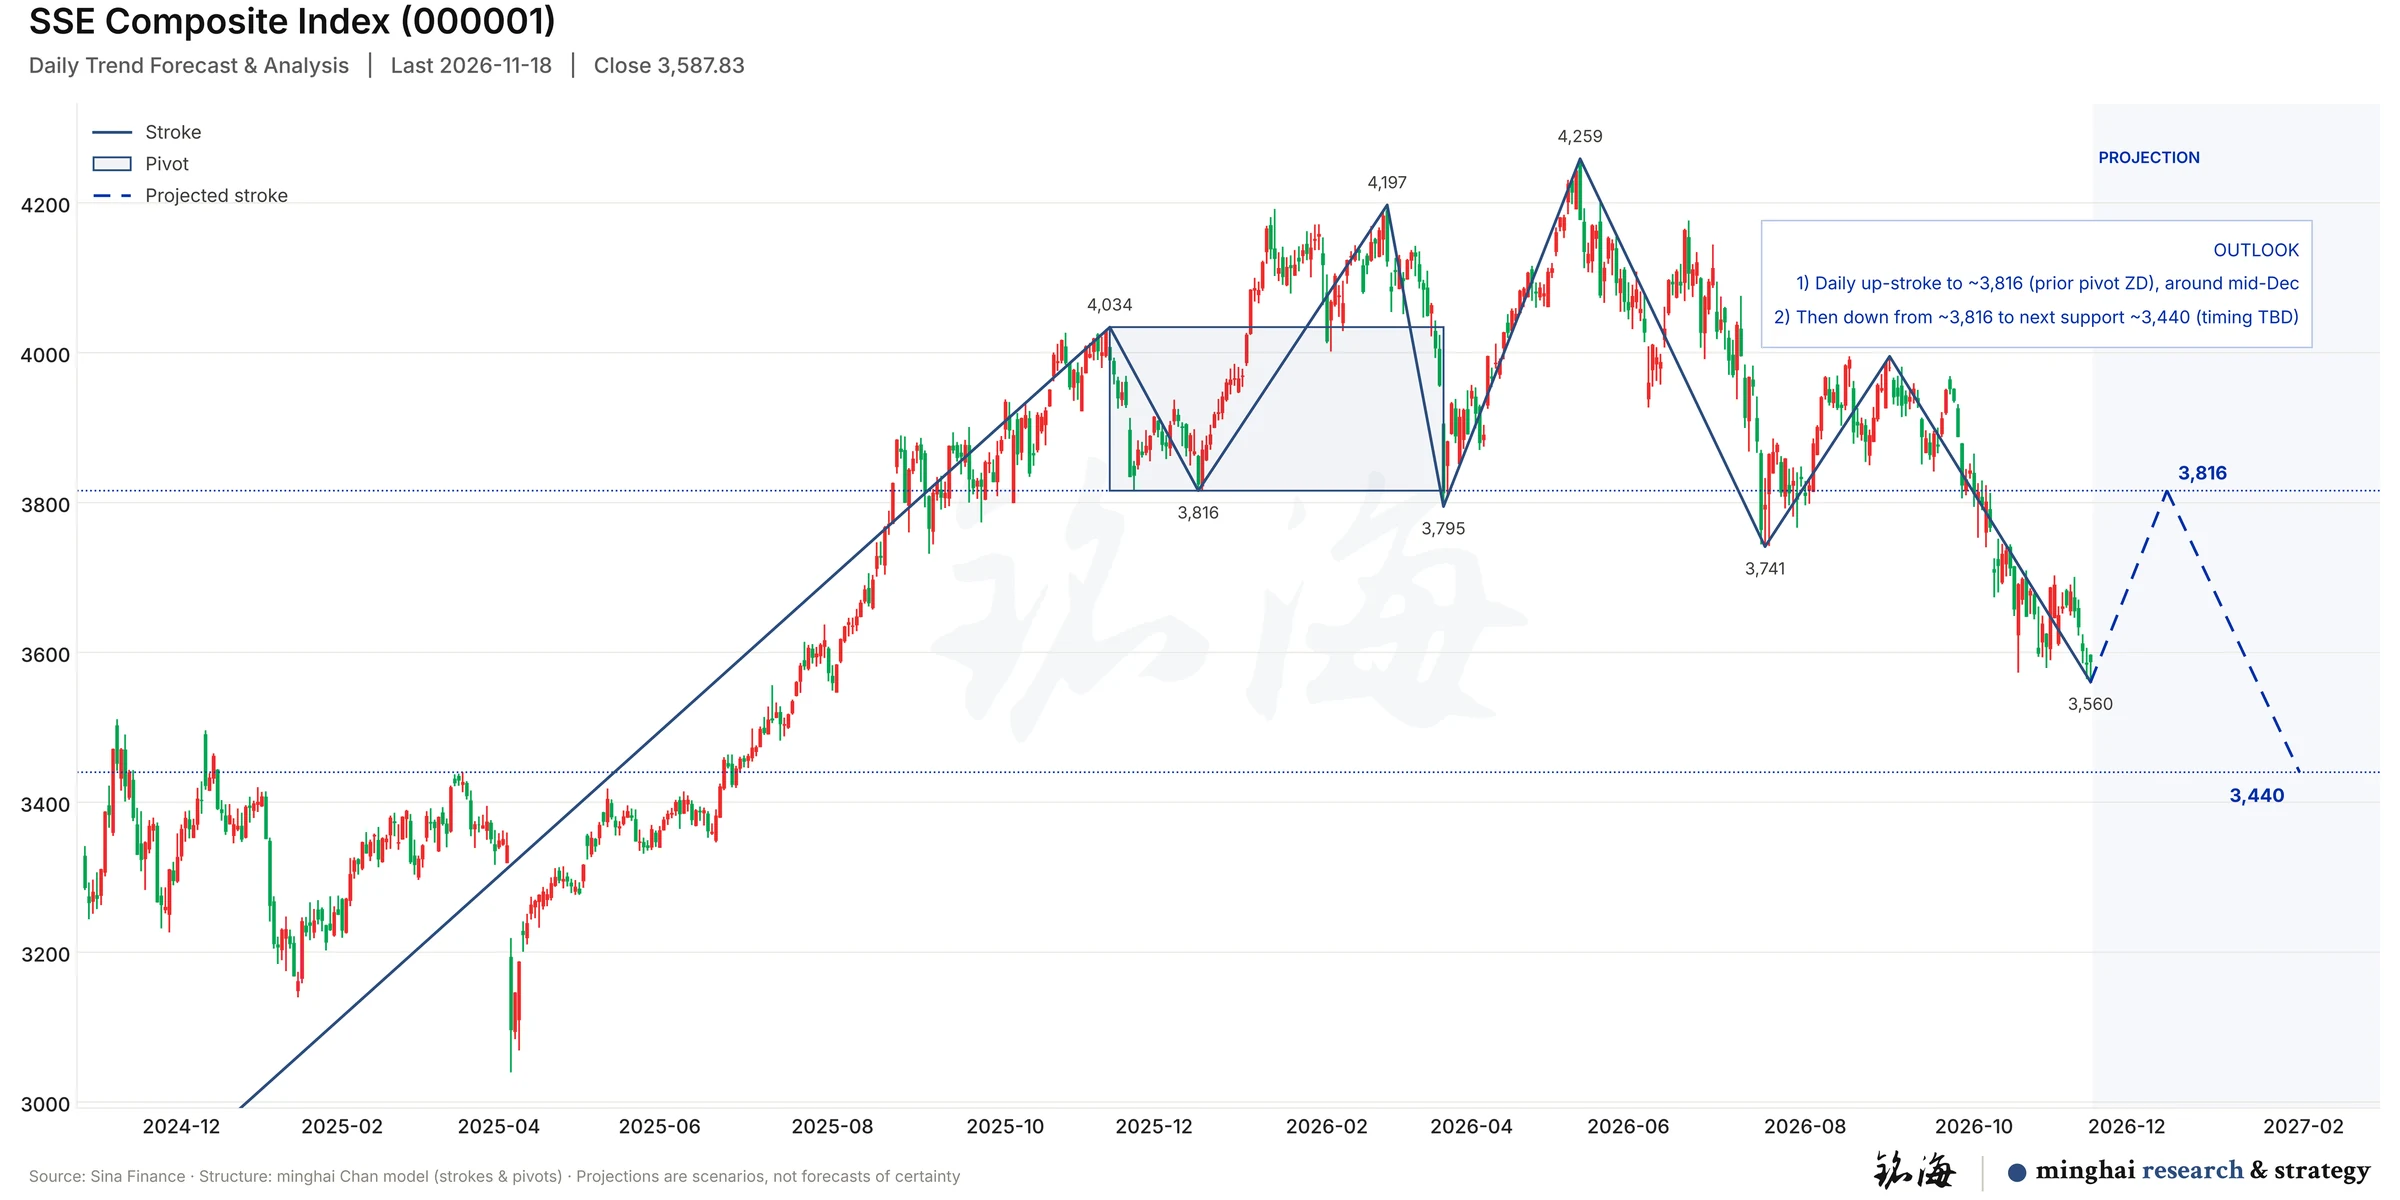
日线一笔反弹至约 3,816,随后回落至约 3,440
结构定位
上涨线段 2,635 → 4,259(2024 年 2 月至 2026 年 5 月)结束后进入下跌线段;最近一笔自 3,995 下跌至 3,560(11 月 18 日)。
情景路径
日线上涨一笔至约 3,816,即上一日线中枢(4,034 / 3,816)下沿,时间窗口在 12 月中旬前后;防御板块托底,指数弹性相对有限。
中期展望
自 3,816 附近再度回落,下一支撑约 3,440,较最新价约 −4%,时间节点待定。
关键点位
| 价位 | 属性 | 含义 |
|---|---|---|
| 4,034 / 3,816 | 日线中枢 | 上一日线中枢区间,反弹的结构性压力 |
| 3,995 | 前高 | 9 月反弹高点 |
| ~3,816 | 反弹目标 | 中枢下沿,日线反弹一笔目标 |
| 3,741 | 支撑转阻力 | 7 月低点 |
| 3,560 | 关键支撑 | 本轮低点(11 月 18 日) |
| ~3,440 | 中期支撑 | 反弹结束后的下一支撑 |
催化剂、情景与风险
关注三项验证:英伟达业绩、12 月议息、国内政策定调
关键催化剂
| 时间 | 事件 | 关注点 |
|---|---|---|
| 11 月 17 日盘后 | 英伟达第三财季业绩 | 管理层更替后的首份业绩与指引,验证 AI 需求能否支撑反弹启动 |
| 12 月 8–9 日 | FOMC 议息会议 | 加息落地与否及前瞻指引;与反弹窗口的终点时间高度重合 |
| 12 月中旬(惯例) | 中央经济工作会议 | 2027 年内需与科技产业政策定调,影响 A 股反弹的持续性 |
情景分析
| 情景 | 条件 | 市场表现 |
|---|---|---|
| 基准 | 次级别背驰确认,英伟达业绩未现明显恶化 | 反弹按目标展开至 12 月中旬,此后重回下行 |
| 上行 | 通胀回落、12 月加息预期显著降温 | 反弹高度上修、持续时间延长,但需日线结构重新确认方可视为反转 |
| 下行 | 支撑区继续创新低、次级别背驰被破坏 | 反弹判断失效,直接进入中期下行目标区间 |
主要风险
- 通胀与利率超预期上行,导致风险资产估值进一步压缩;
- AI 资本开支下修幅度超预期,或龙头公司治理事件持续发酵;
- 结构研判依赖后续 K 线演化,目标与时间均存在偏差可能。
资料来源
资料来源与免责声明
- 美联储 FOMC 声明(2026-10-28)
- Wealth Management,Fed Holds Rates(2026-10-28)
- Beinsure,October CPI exceeds forecasts
- Finimize,Hotter US inflation
- Equiti,Treasury yields reclaim 5%(2026-11-11)
- People's Daily Online / 新华社(2026-11-10)
- 24/7 Wall St.,Chip Stocks' Second-Worst Day(2026-11-06)
- AlphaMaven / 24/7 Wall St.
- StockWireX,Intel warning and $3.7T selloff
- NVIDIA 8-K(2026-11-11)
- NVIDIA,Q3 FY2027 conference call
- FourWeekMBA,Memory stocks fell up to 26%
- FourWeekMBA,DRAM record as NAND rally stalls
- FourWeekMBA,Has memory peaked
- MarketCrash.net,Fear & Greed 20.5(2026-11-02)
- 国家统计局 / 东方财富,10 月经济数据(2026-11-16)
- 同花顺 / 智通财经,A 股 11 月 16 日收评
- 行情数据:新浪财经(上证指数、科创 50),Yahoo Finance(QQQ、SOXX、DRAM,拆股调整)
免责声明:本报告由 minghai research & strategy(铭海)基于公开信息与自有结构模型编制,仅供研究交流使用,不构成任何证券、基金或衍生品的买卖建议或投资推荐。报告中的预测路径与目标价位为基于当前结构的情景推演,不代表对未来走势的保证;市场存在风险,过往表现不代表未来收益。投资者应结合自身风险承受能力独立决策,并自行承担投资风险。
© 2026 minghai research & strategy · 铭海 版权所有,未经许可不得转载。